小商いをする人に向けて経営のガイドを行う税理士の松崎怜先生が、アパレルブランドのオーナーとして独立したばかりの鈴木香澄さんに、フリーランスに必要なお金の話をレクチャーする本連載。第2回は、フリーランス・法人・会社員の違いについて。今回も、松崎先生によるレッスンは、フリーランスとして自分らしく働くためのヒントがいっぱい。
■連載 第1回目「独立したら依存先を増やすべき」
本日のレジュメ
「フリーランスには退職金がない。法人や会社員との違いを理解しよう」
フリーランスの社会保障は、法人経営者や会社員と比べると圧倒的に少ない。病気休業や育休になっても手当がなくて、退職金制度もないから、すべて自分で準備しないといけない。だからこそ、税金や社会保険のこと、そして国のおトクな制度を知って、自分の将来設計をすることが重要。
【目次】
【CHECK 01】“フリーランスが払うべき保険と税金を理解して、損をなくそう”
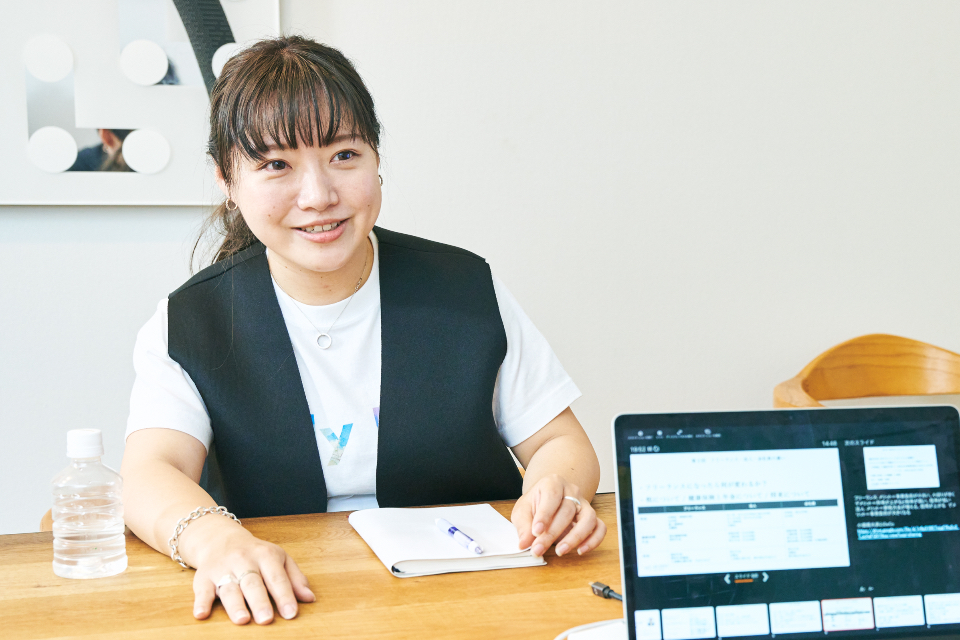
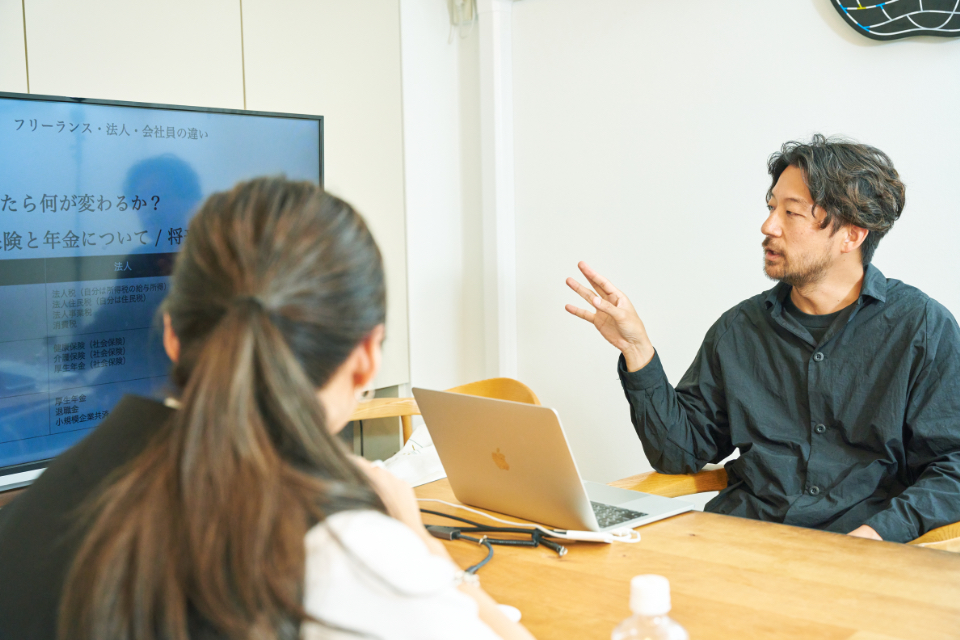 穏やかでいて情熱あふれる松崎先生のレッスンがスタート!
先生、前回はどうもありがとうございました! フリーランスの心得、しかと受け取りました。今回もよろしくお願いします。
はい、よろしくお願いします。今回は、フリーランス、法人、会社員の違いをお話しますね。きちんと整理して理解できている方が意外に少ないので。フリーランスになると、制度面で変わるものが多々あります。鈴木さんは、どんなものが思いつきますか?
う〜ん、まずは保険ですか? 会社員からフリーランスになると、会社が負担してくれていた健康保険や年金を自分で払わなければいけませんよね。
その通りです。会社員の場合、通常、会社が社会保険や労働保険に加入してくれています。会社員の方の社会保険は、「健康保険」や「介護保険」、そして「厚生年金」を指します。一方の労働保険は、仕事を辞めたあとに失業保険がもらえる「雇用保険」と、就業中に何か起きたときに労災がおりる「労災保険」のことをいいます。ちなみに、前者の社会保険のことを「狭義の社会保険」といったり、狭義の社会保険と一般国民保険・労働保険・障害保険・死亡保険などを合わせて「広義の社会保険」といったりもします。
会社を辞めると、フリーランスにならなくても、この狭義の社会保険から半ば強制的に脱退させられます。労働保険も同じで、失業手当はもらえるかもしれませんが、会社を退職したら加入の継続は基本的にできません。
 フリーランスの保険や年金制度を知り、表情が曇っていく鈴木さん
会社を辞めたら、役所に行って国民健康保険や国民年金などに加入するこの変更の手続きをほぼ自分でやらなきゃいけないんです。
フリーランスって、手続きが結構めんどくさいんですね(泣)。
自由で裁量のある働き方ができる反面、実はやることがいっぱいあります。ちなみに、配偶者の社会保険の扶養に入っていた場合、ご自身の年収が130万円以上になったら扶養から外れなければなりません。その辺もぜひ覚えておいてください。
そうなんですね、了解しました。フリーランス、法人、会社員だと、納める税金の種類も違うんですか?
会社員だと所得税、住民税を払いますよね。フリーランスとして独立すると、住民税に変化はありませんが、所得税は所得区分が「給与所得」から「事業所得」という種類に変わります。
会社から受ける給料、賞与などを給与所得といいますが、事業所得はフリーランスが事業活動で得た所得のこと。年間の「総収入金額-必要経費」が事業所得になり、これを出発点として所得税・住民税・個人事業税の3つが課税対象となります。ちなみに消費税は、年間の課税売上高、すなわち、ここでいところの総収入金額が1,000万円を超えた年の2年後から、課税が始まることになります。
なるほど。所得税、住民税、消費税は聞いたことがあったんですが、個人事業税って何ですか?
個人事業税は、特定の事業における利益が290万を超えた場合にかかる税金のこと。アパレル業の方やデザイナー、税理士には個人事業税が課税されますが、たとえば芸術家には課税されません。
芸術活動は事業じゃないから、という考え方ですね。立法当初に保護しようとした職種なんだと思います。
む、難しい。デザイナーはかかるけど、芸術家はかからないって……。なんか不公平な気がします。
確かにそうですね(苦笑)。ほかにも僕の経験上、コピーライターは課税でライター(文筆業)は非課税、デザイナーは課税でアートディレクターは非課税、というケースもありました。所得税や消費税は国税として国が管理している税金ですが、住民税と個人事業税は都道府県や市区町村が管理している地方税といわれるもので、この判断が役所によってまちまちだったりします。納税者が確定申告した国税の情報が、税務署から都道府県・市区町村に伝えられ、それを基に住民税と個人事業税が決められているんです。
地方税って、いわれるがままに払うんですね……。間違えたりしないんですか?
間違いは結構ありますね。気づいてちゃんと還付してくれればいいですが、スルーされていることも少なくないですよ。最近だと、ふるさと納税してきちんと確定申告しているのに、それが住民税の計算で考慮されていなかったりとか。間違えることもあるんだと理解して、ちゃんと自分の手元に届いた納付書を確認したほうがいいですよ!
「支払うべき税額は、自分自身で把握しておくのが大事」と松崎先生
フリーランスになりたてだと、いま自分が生きていくためのお金のことで精いっぱい。だから税金は、いざ「そのとき」がこないとフタしておいちゃうんですよね。
税金のことを体系的に学ぶ機会って、いまの教育制度だとほぼないんですよね。僕自身も、自分で税理士の勉強するまで、ほとんど理解できてなかったですから。たとえば、会社員の税金って毎月の給料から自動的に引かれていたりするから、実際に何をどんな根拠で支払っているかわからないことが多い。いわば、自分で考える必要がないシステムになっているんですよね。税金を徴収する側の主張としては、効果的で効率的な徴税手続きともいえるんでしょうが、会社員が大部分を占めている日本では、できるだけ税金に興味をなくすような仕組みができているともいえますね。
わわわ。めっちゃ怖いシステムですね。でも確かに、はじめてアルバイトしたとき、自分で計算していたお給料と、実際に支払わられた額の違いがすごくて、愕然としたのを覚えています。
そういう疑問を持つことが大事です。自分が損しないためにも、税のシステムをしっかり学び、自分が支払うべき税金をきちんと知っておきましょう。
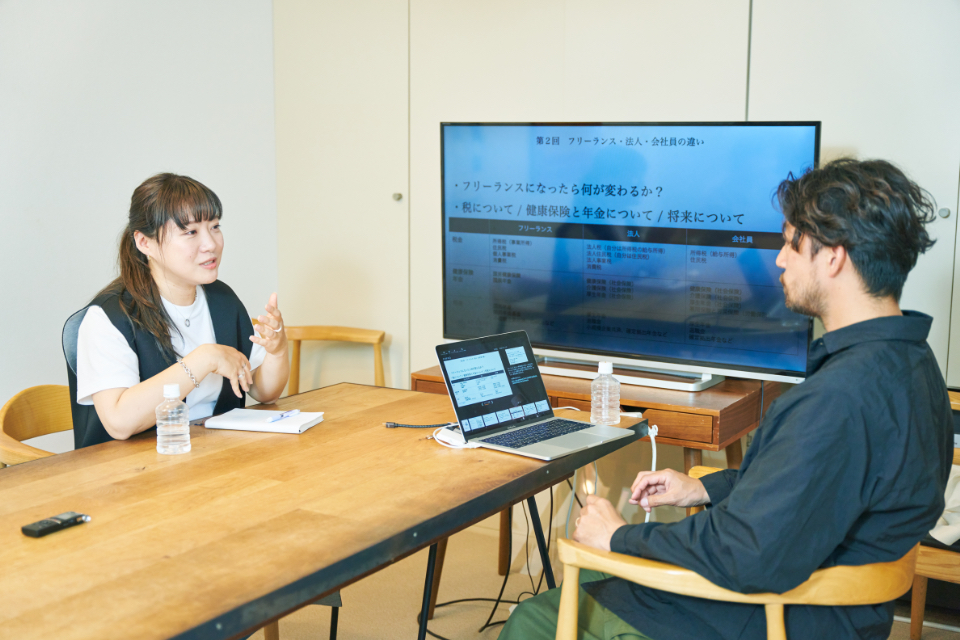
フリーランス、法人、会社員の違い
|
税金 |
健康保険・年金 |
| フリーランス |
・所得税(事業所得)
・住民税
・個人事業税
・消費税 |
・国民健康保険
・国民年金 |
| 法人 |
・法人税(自分は所得税の給与所得)
・法人住民税(自分は住民税)
・法人事業税
・消費税 |
・健康保険(社会保険)
・介護保険(社会保険)
・厚生年金(社会保険) |
| 会社員 |
・所得税(給与所得)
・住民税 |
・健康保険(社会保険)
・介護保険(社会保険)
・厚生年金(社会保険)
・雇用保険と労災保険(労働保険) |
【CHECK 02】“将来の備えはしっかりと。さらに節税でおトクに”
小商いの強い味方である松崎先生は、「ご自身の将来を見据えて、事業を展開しましょう」と話す
税金はもちろん大切ですが、僕が一番フリーランスにとって重要だと考えているのは「将来」のこと。フリーランスになると、将来の保障が圧倒的になくなるので。
会社員だったら退職金や厚生年金があるし、いい会社だったら確定拠出年金なども取り入れてくれます。要は、退職後の将来がある程度保障されるシステムが充実しているというわけです。
でも、私たちフリーランスにも国民年金がありますよね?
国民年金は、受給できる年金の額がめちゃくちゃ低いんです。
フリーランスの将来の保証が少ないことが発覚。鈴木さんは松崎先生に助けを求めるように質問を続ける
そうですね。国民年金と厚生年金では、受給額がだいぶ違います。現在は国民年金だと満額でも月額7万円以下なのに対して、厚生年金だと全国平均で月額16万円程度はあったり……。
ウソ……。ではフリーランスの私たちは、どうしたらいいんですか。
将来を見据えて、自分自身でお金を備えておくことですね。フリーランスのために国が用意している、「国民年金基金」や「小規模企業共済」といった制度を活用してもいいと思いますよ。どちらとも任意加入です。
フリーランスになったら、勝手に加入されるというわけではないんですね。
はい。国民年金基金は、国民年金に上乗せした年金を受け取るために生まれた年金制度です。一方の小規模企業共済は、個人事業主の退職金制度です。どちらとも掛金が所得控除として認められているので、支払ったときに節税になるのがポイントですね。
将来、受給可能性のある制度の違い
| フリーランス |
・国民年金
・国民年金基金
・小規模企業共済、iDeCoなど |
| 法人 |
・厚生年金
・退職金
・小規模企業共済、確定拠出年金など |
| 会社員 |
・厚生年金
・退職金
・確定拠出年金など |
退職金のような制度として、「iDeCo」の名前も聞いたことがあります。
iDeCoも退職金のような制度ですが、小規模企業共済とはちょっと性質が違います。iDeCoは‟投資商品“で、それに節税機能と年金機能を付け加えたものです。払った金額が所得控除になり、運用益が出ても課税されません。
小規模企業共済、iDeCoともに支払い時にも受け取り時にも税金がかかりにくく、節税できるというメリットがありますね。
ちなみに小規模企業共済って、月額どのくらいですか?
基本毎月、1,000円~70,000円の範囲です。今年は調子いいから月額を増やす、なんてこともできます。
「国民年金基金」「小規模企業共済」「iDeCo」 の比較
|
国民年金基金 |
小規模企業共済 |
iDeCo |
| 加入対象者 |
個人事業主
自営業者 |
個人事業主
小規模企業の経営者や役員 |
20歳以上60歳未満なら、原則誰でも加入可能 |
| 掛金上限 |
iDeCoと合算して月額68,000円 |
月額70,000円 |
国民年金基金と合算して月額68,000円 |
| 税制優遇 |
社会保険料控除 |
小規模企業共済等掛金控除 |
小規模企業共済等掛金控除 |
| 受給方法 |
基本、終身年金。確定年金もあり(雑所得) |
一括受取り(退職所得)、分割受取り(雑所得)、両者の併用
※分割受取、一括受取と分割受取の併用は要件あり |
一時金(退職所得)、年金(雑所得)、両者の併用 |
| 受給額 |
定められた額 |
定められた額 |
運用成績により変動 |
なるほど。でも収入が不安定なフリーランスが、毎月支払い続けるとなると負担になりませんか? 会社員と違ってお給料が毎月固定で入るわけではないし……。実際のところ、先生はフリーランスの方におすすめされていますか?
いきなり加入するんじゃなくて、ある程度余裕ができた段階で加入するのがいいと思います。僕の整理としては、小規模企業共済は、まずは少額から生活余剰資金で加入する。65歳になるまでほぼ凍結されてしまうため、お金が引き出せないことを前提にしたうえで、節税にもなるし、将来の退職金にもなります。iDeCoは、そもそも投資商品だと捉えているので、投資といった資産運用をするなら選択肢の1つとしてアリです。投資なのに節税できるので。ただ、これも60歳までは基本的に引き出せません。どちらとも途中で解約すると損します。
そうですよね。では具体的なお話をしてみましょう。たとえば、小規模企業共済で、40歳で加入して毎月7万円を掛け金で払い、65歳で満期に達するとする。そうすると25年で2,100万円を支払うことになりますよね。これだけでも25年かけて全額を毎年の所得控除として節税しているんですが、小規模企業共済では共済金といって少額だけど利益が出る仕組みなので、2,100万円の積み立ては最大で2,500万円ぐらいになる。これを一時金、つまり退職金として受け取ることができて、実は退職金は税金がかかるときにすごくお得な計算方法になっています。
給料や事業所得で2500万円をもらうとしたら、ざっくり計算して税金で半分くらい取られて、手取りも半分ぐらいになっちゃいます。でもこのケースでの退職金だと、所得税と住民税を引いても9割以上の2300万円くらい手元に残ることになるんです。1000万円近い差が出ますね。
なんと! さすがに月額7万円は無理だけど、まずは少額の掛け金から始めようかなと思いました。月額200円だったらやってもいいかな(笑)
【CHECK 03】”フリーランスのメリット・デメリットを知るべし“
「フリーランスになったからには、そのメリットも知りたいです」と鈴木さん
保険や税金の観点から見ると、フリーランスってリスクが多いと感じました。であれば、利点なんてあるんでしょうか。
お金の上での最大のメリットは、自分次第で収入をすぐに増やせることですよね。会社員だったらどんなに成果を出しても会社のルールという制約があるので。また、そもそもやりたいことがあったり、会社員が合わなかったりしてフリーランスとして独立するんだと思いますが、それも非常に大きなメリットですよね。やりたいことを自分の意志と裁量でできるし、やりたくないことはやらなくていい。それに税金の面で見ても、会社員と違っていろいろなお金を経費として計上できますよね。
経費の話でいうと、どこまで経費として計上していいのかわからなくて。
法律上、事業に関わるものならば経費に計上してよいとされていますが、これは経費にしていい、これはしてはいけない、という具体的なことは書かれていません。
だからといって、すべてを計上していいというわけではないですよ。フリーランスは仕事とプライベートがわけにくいという側面がありますよね。家賃を例にあげると、オフィスと住居を併用している場合であれば、利用面積比で按分した金額を経費として計上できたりします。事実に基づいて、しっかりと区別して経費に計上しなければいけないんです。
基本的には自分で決めます。後ほど税務署がその計算方法を見たときに、問題ないかどうか、合理的かどうかを判断しています。
なるほど。まだフリーランスになりたてですが、いずれ法人化して社会的信用を得たいという目標があるんですが……。
確かにフリーランスだと、クレジットカードが作れないとか、住宅ローンが通らないとか、そういうことは往々にしてあります。あとは、仕事上でも取引先での信用は、法人のほうがあるので、そこは大きな違いですね。
ひとつに、フリーランスは「無限責任」なので、高リスクを個人で背負うというのもあるかもしれませんね。
無限責任!? なんか嫌な予感しかしないんですけど……。
「フリーランスは無限責任」という恐怖ワードの正体とは…!?
フリーランスの場合、損害賠償などが発生した場合、そのリスク範囲に天井がないんですよ。一方、株式会社や合同会社といった法人は「有限責任」なので、その上限が決まっているんです。
フリーランスだと、自分が全責任を負うということですか?
そうですね。あとフリーランスは、あくまで個人にひもづいた仕事なので、その人に何か個人的な事情が発生したら事業が終わってしまうかもしれない。個人というのは法律上の概念で「自然人」といわれていて、生まれて、生きて、死んだりするんです。それに対して法人は、法律で人格を与えているから「法人」と呼ばれていて、基本的には営利目的の存在だし、突然に死ぬようなこともない。そういう意味でいうと、発注側として仕事を依頼しやすいのは法人ですよね。明日、会社がなくなったり仕事が完遂できなくなったりというリスクが前提されてないので。
それで結局のところ、フリーランスと法人、どちらのがいいんですか?
捉え方は人それぞれですが、僕は同じだと思います。フリーランスのような人にとって、個人事業であろうがひとり法人であろうが、どちらも自分だけの事業には変わりないので。ただ、法人は、死なないで継続させるための‟箱“でもあります。だから、会社自体を子供に引き継いだり、右腕だった人に渡すこともできますね。
自分に万が一のことがあった場合でも、別の人が会社を継続させることができる、と。
そうですね。あと、法人化すると節税方法が増えたり、厚生年金に入れるというのは大きい違いだと思います。法人だと所得を分散したり繰り延べたりして節税しやすくなりますし、厚生年金は将来のための積み立てが増えます。ですが、所得がある程度の水準でないと節税効果がそこまで高くなくて、さまざまな事務コストを考慮すると結果的に得してるかは微妙なケースもあります。また、社会保険は自分の給料から天引きされたうえ、その同額を自分の会社が払うという構造なので、通常の倍の保険料を自分自身で払うことになって、金銭面の負担は大きくなります。こういった両面を踏まえて、自分がフリーランスであるべきか、法人成りすべきかを検討するといいと思いますよ。あと、フリーランスも法人も両方やる、という選択肢もありますが、その話はまた機会があれば……。
う〜ん、なるほど。フリーランスと法人のメリット・デメリット、よくわかりました! それぞれの良し悪しを精査したうえで、このままフリーランスの道を進むか、いずれ法人化するかを考えたいと思います。先生、今回もタメになるお話をどうもありがとうございました。
それはよかったです。フリーランスとしてさらにステップアップするため、次回以降も一緒にがんばりましょう!
保険や税金の謎が解けて、鈴木さんの表情も晴れやかに
フリーランスが支払うべき保険や税金から、会社員や法人との違い、それぞれのメリット・デメリットまで教わった鈴木さん。目先の収入や貯蓄に気を取られがちですが、将来の蓄えの重要性もしっかり学んだ様子です。次回は、フリーランスの人たちの中で「地獄」とささやかれる「確定申告」についてお届けします。
松崎怜(まつざき りょう)
税理士、創業コンサルタント、財務コンサルタント。税理士事務所ASCOPE 代表、株式会社GO CFO、株式会社&FINANCE 代表、Doppio合同会社 共同代表。1983年、神奈川県生まれ。一児の父。「小商いと、社会を彫刻する」ことをミッションに、小商いがずっと続くように、経営のガイドを行っている。現在は、自身の「クリエイター」「フリーランス」「独立開業/ 創業」といった経験と実践をもとに、小商いの持続可能性を自分ごと化して探求している。
ASCOPE:https://www.ascope-tax.net
鈴木香澄(すずき かすみ)
1984年生まれ。大学卒業後、スウェーデン発のクリエイティブエージェンシー「GREAT WORKS(グレートワークス)」に入社し、ディレクターとして活躍。2019年に「ロンドンに住むLilly Lee(リリー リー)ちゃんが愛用している服」をコンセプトにしたカジュアルブランド「Lilly Lee(リリー リー)」を創設し、2020年1月より本格始動。
Lilly Lee:https://lillylee.theshop.jp
撮影/酒井恭伸
取材・文/おかねチップス編集部